Übersicht
- Die Creditreform ist keine staatliche Stelle
- Woran Sie merken, dass Ihre Bonität Geschäfte kostet
- Welche Daten speichert die Creditreform?
- Wann kann ein Creditreform-Eintrag gelöscht werden?
- Welche Rechte haben Betroffene – und gilt das auch für eine GmbH?
- Wie lange darf die Creditreform Daten speichern?
- Die 100-Tage-Regel: Vorzeitige Löschung erledigter Forderungen
- Restschuldbefreiung, Insolvenz und Schuldnerverzeichnis
- Creditreform-Bonitätsindex verbessern
- Score und Ausfallwahrscheinlichkeit: Nicht jede Bewertung ist unangreifbar
- Müssen Betroffene der Auskunftei Ersatzdaten liefern?
- Ablauf: So wird ein falscher Eintrag korrigiert
- Warum anwaltliche Hilfe sinnvoll ist
- So unterstützt LHR bei Creditreform-Einträgen
- LHR hat bereits zahlreiche Creditreform-Fälle erfolgreich geführt
- Muss die Creditreform Schadensersatz und Anwaltskosten zahlen?
- Warum LHR?
- Vertiefung: Die LHR-Ratgeber zur Creditreform-Auskunft
- Häufige Fragen zu Creditreform und Bonität
- Weiterführende Informationen
Lieferanten verlangen plötzlich Vorkasse, die Leasinggesellschaft lehnt den Firmenwagen ab, die Bank will zusätzliche Sicherheiten. Hinter solchen Absagen steckt häufig eine schlechte Bewertung bei der Creditreform oder einer anderen Wirtschaftsauskunftei – und viele Betroffene erfahren davon nie, weil Geschäftspartner ihre Gründe nicht nennen.
Die Creditreform ist ein privates Unternehmen. Ihre Datenverarbeitung muss sich an der DSGVO, dem BDSG und dem allgemeinen Zivilrecht messen lassen. Falsche, veraltete oder unzulässig gespeicherte Einträge müssen Sie nicht hinnehmen. Hier erfahren Sie, wann ein Creditreform-Eintrag gelöscht werden muss, wie Sie Ihren Bonitätsindex verbessern und wie LHR Unternehmen dabei unterstützt.
Schlechte Bonität?
Lassen Sie den Eintrag prüfen, bevor weitere Geschäfte platzen.
Wir prüfen, ob ein Eintrag gelöscht, berichtigt oder rechtlich angegriffen werden kann – bei falschen oder bestrittenen Forderungen, erledigten Negativmerkmalen, veralteten Firmendaten, Personenverwechslungen und Bewertungen, die nicht zur wirtschaftlichen Lage passen. Unternehmer mit Creditreform-Auskunft können vorab den kostenlosen LHR Crefo-Check nutzen.
Die Creditreform ist keine staatliche Stelle
Viele Unternehmer behandeln eine Auskunft der Creditreform wie eine amtliche Feststellung. Das ist sie nicht. Die Creditreform ist eine private Wirtschaftsauskunftei, die Informationen über Unternehmen und die Personen dahinter sammelt, bewertet und an zahlende Kunden weitergibt.
Gerade weil diese Informationen im Geschäftsverkehr so viel Gewicht haben, müssen sie stimmen. Jede Speicherung und Weitergabe braucht eine tragfähige Rechtsgrundlage, die Daten müssen richtig, aktuell und erforderlich sein. Fehlt es daran, bestehen Ansprüche auf Auskunft, Berichtigung, Löschung, Unterlassung und unter Umständen Schadensersatz.
Woran Sie merken, dass Ihre Bonität Geschäfte kostet
Die wenigsten Unternehmen erfahren von einer verschlechterten Bewertung durch die Auskunftei selbst. Die Auskunft wird von Geschäftspartnern abgerufen, nicht von Ihnen. Typische Warnsignale sind:
- ein Lieferant stellt von Zahlungsziel auf Vorkasse um oder kürzt die Kreditlinie,
- der Warenkreditversicherer eines Lieferanten senkt oder streicht das Limit für Ihr Unternehmen,
- ein Leasing- oder Finanzierungsantrag wird abgelehnt oder nur gegen hohe Anzahlung angenommen,
- die Bank verlangt bei einer Verlängerung zusätzliche Sicherheiten,
- Vertragsverhandlungen enden kurz vor dem Abschluss ohne nachvollziehbaren Grund.
Jedes dieser Ereignisse wirkt für sich wie ein Einzelfall, zumal Absagen selten begründet werden. Treten mehrere Signale in kurzer Zeit auf, lohnt der Blick in die eigene Wirtschaftsauskunft. Wie Sie die Ursache eingrenzen und was Sie den Geschäftspartner fragen dürfen, beschreiben wir im Ratgeber Kreditlimit gekündigt, Leasing abgelehnt: Liegt es an Creditreform?
Welche Daten speichert die Creditreform?
Die Creditreform-Wirtschaftsauskunft
Die Wirtschaftsauskunft der Creditreform enthält weit mehr als eine Note. Neben Firmierung, Rechtsform, Gründung, Kapital, Funktionsträgern und Beteiligungen stehen dort insbesondere:
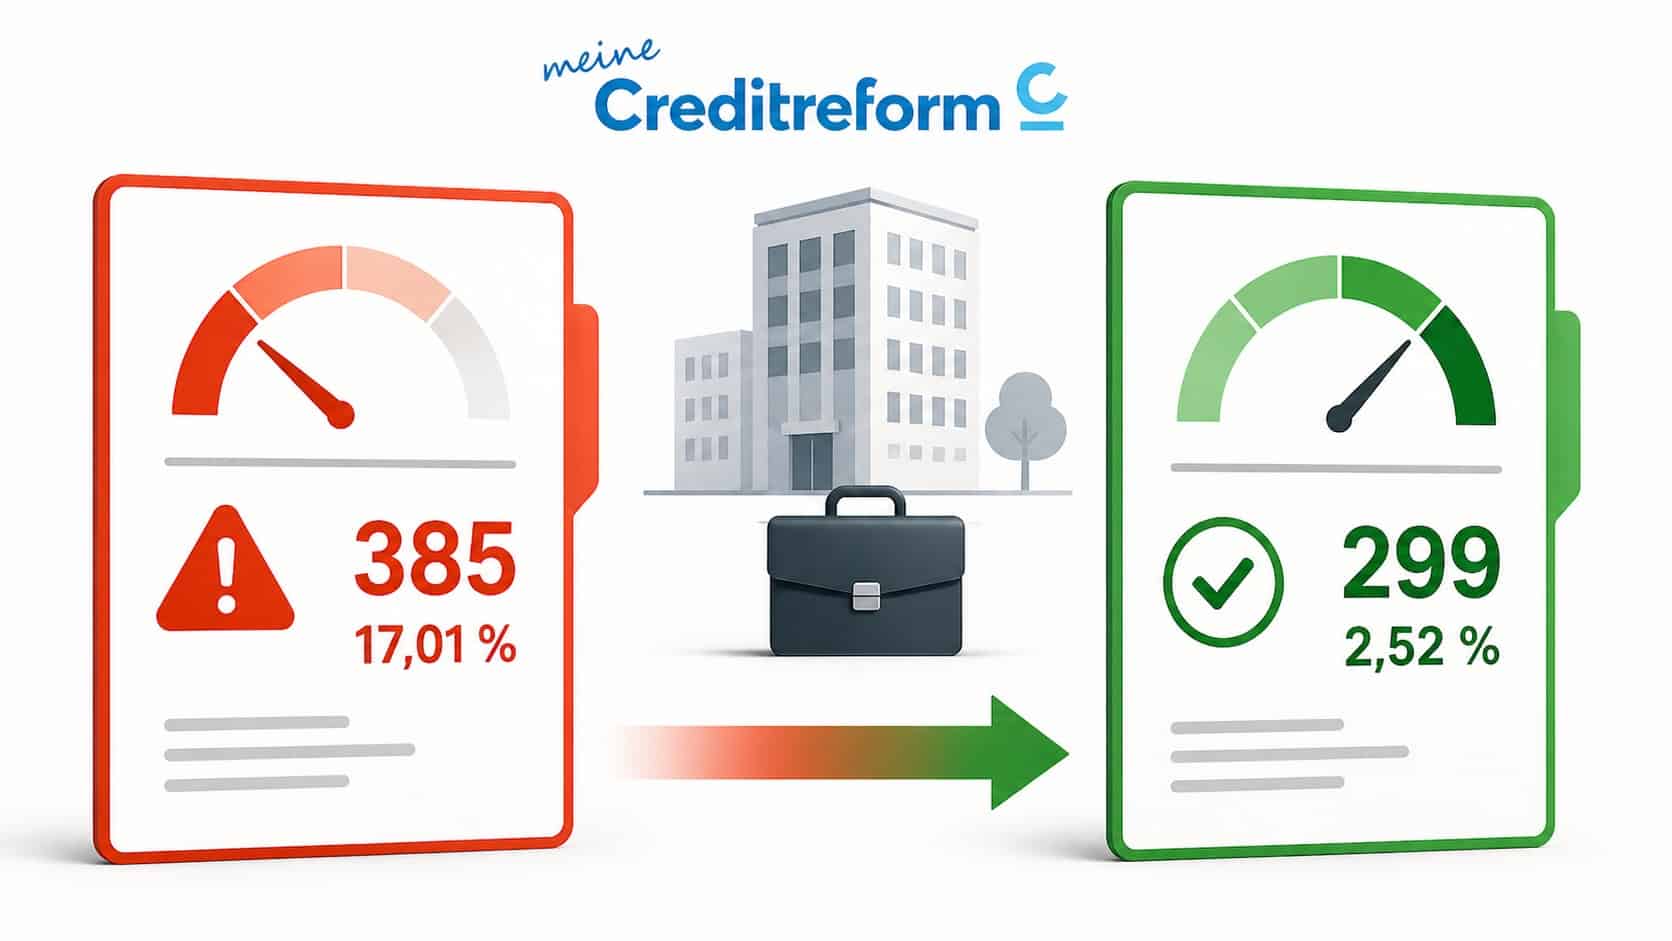
- der Bonitätsindex zwischen 100 und 600 mit der Ausfallwahrscheinlichkeit für zwölf Monate – je niedriger, desto besser, 500 und 600 gelten als Ausfall,
- Zahlungsweise und Krediturteil, jeweils als Text mit Kennziffer,
- ein empfohlenes Kreditlimit, an dem sich Lieferanten bei Zahlungszielen orientieren,
- die Branche nach dem WZ-Schlüssel des Statistischen Bundesamts mit der durchschnittlichen Ausfallwahrscheinlichkeit dieser Branche,
- Umsatz, Mitarbeiterzahl und Bilanzdaten,
- Negativmerkmale wie Inkassoverfahren, Zwangsvollstreckungen, Einträge im Schuldnerverzeichnis oder Insolvenzen.
Welche Ausfallwahrscheinlichkeit hinter welchem Indexwert steht und warum der Bereich um 300 in der Praxis so oft den Ausschlag gibt, zeigt unsere Creditreform-Bonitätsindex-Tabelle mit Erläuterung der Skala von 100 bis 600.
Andere Wirtschaftsauskunfteien
Welche Auskunftei ein Lieferant oder eine Leasinggesellschaft nutzt, ist von außen nicht erkennbar. Neben der Creditreform kommt etwa die CRIF in Betracht. Wer eine Ursache sucht, sollte deshalb bei mehreren Wirtschaftsauskunfteien eine Eigenauskunft anfordern.
Sonderfall: Die SCHUFA von Geschäftsführern und Gesellschaftern
Bei Einzelunternehmen, Personengesellschaften und kleineren GmbHs schauen Banken und Leasinggesellschaften häufig nicht nur auf die Firmenauskunft, sondern auch auf die persönliche SCHUFA von Inhabern, Geschäftsführern und Gesellschaftern – vor allem, wenn sie eine persönliche Bürgschaft verlangen. Ein falscher oder veralteter SCHUFA-Eintrag dieser Personen kann die Finanzierung des Unternehmens dann blockieren, obwohl die Creditreform-Auskunft der Firma in Ordnung ist.
In dieser Konstellation prüfen wir die SCHUFA-Auskunft der Geschäftsführung zusammen mit der Firmenauskunft und gehen auch gegen den SCHUFA-Eintrag vor. Private SCHUFA-Einträge ohne Bezug zu einem Unternehmen bearbeiten wir nicht.
Wann kann ein Creditreform-Eintrag gelöscht werden?
Ein Eintrag ist zu löschen oder zu berichtigen, wenn er falsch, veraltet, unvollständig, nicht mehr erforderlich oder von Anfang an unzulässig ist. In unserer Praxis begegnen uns vor allem diese Konstellationen:
- Die Forderung besteht nicht oder war nicht fällig.
- Die Forderung war bestritten. Der Bundesgerichtshof hat 2026 klargestellt, dass eine bestrittene Forderung keine belastbare Bonitätsinformation ist (Urteil vom 12. Mai 2026, VI ZR 375/24). Die Entscheidung betraf eine SCHUFA-Meldung, der Maßstab gilt aber ebenso für die Creditreform. Einzelheiten im Beitrag BGH: Bestrittene Forderung ist keine belastbare Bonitätsinformation.
- Die Forderung ist bezahlt, wird aber weiter als offen geführt, oder der Erledigungsvermerk fehlt.
- Fremde Daten wurden zugeordnet, etwa durch eine Personenverwechslung oder falsche Prokura- und Funktionsangaben.
- Negative Informationen zu Beteiligungen oder Funktionsträgern färben auf ein gesundes Unternehmen ab, wie im Praxisfall zur Insolvenz einer Beteiligungsgesellschaft.
- Firmendaten sind veraltet: falsches Gründungsdatum, nicht erfasste Rechtsnachfolge, alte Umsatz- und Mitarbeiterzahlen oder eine fehlende Bilanz.
- Die Branche stimmt nicht. Wird ein Planungsbüro als Bauunternehmen geführt, misst die Auskunftei es an der falschen Vergleichsgruppe. Mehr dazu im Beitrag Falsche Branche bei Creditreform: Wie der WZ-Code Ihre Bonität beeinflusst.
- Speicherfristen sind abgelaufen, etwa bei erledigten Forderungen, Restschuldbefreiungen oder gelöschten Schuldnerverzeichnis-Einträgen.
Wichtig ist die Unterscheidung zwischen unrichtig und nur unvorteilhaft. Einen Anspruch auf Berichtigung oder Löschung haben Sie bei falschen Tatsachen. Zutreffende, aber ungünstige Angaben – ein Verlust im letzten Abschluss, ein junges Unternehmen, eine tatsächlich verspätete Zahlung – muss die Auskunftei nicht löschen. Hier hilft es, aktuelle Zahlen nachzureichen und Sondereffekte zu erläutern. Warum ein gutes Geschäftsjahr allein oft nicht reicht, erklärt der Beitrag Creditreform-Bonität schlecht trotz guter Zahlen.
Welche Rechte haben Betroffene – und gilt das auch für eine GmbH?
Welche Ansprüche bestehen, hängt davon ab, wessen Daten betroffen sind. Diese Unterscheidung wird in der Praxis häufig übersehen.
Einzelunternehmer, Kaufleute und Freiberufler
Für natürliche Personen gilt die DSGVO. Dazu gehören insbesondere:
- Auskunft nach Art. 15 DSGVO, einschließlich der Herkunft der Daten,
- Berichtigung nach Art. 16 DSGVO und Löschung nach Art. 17 DSGVO,
- Einschränkung der Verarbeitung nach Art. 18 DSGVO, solange die Richtigkeit bestritten ist,
- Mitteilung der Berichtigung an alle Empfänger nach Art. 19 DSGVO,
- Widerspruch nach Art. 21 DSGVO und Rechte bei automatisierten Entscheidungen nach Art. 22 DSGVO,
- Schadensersatz nach Art. 82 DSGVO und Beschwerde bei der Datenschutzaufsicht.
Die Auskunftei muss nach Art. 12 Abs. 3 DSGVO unverzüglich, spätestens innerhalb eines Monats reagieren. Der EuGH hat 2023 entschieden, dass schon die Erstellung eines Scores eine automatisierte Entscheidung sein kann, wenn der Empfänger maßgeblich darauf abstellt (Urteil vom 7. Dezember 2023, C-634/21). 2025 hat er ergänzt, dass Betroffene eine nachvollziehbare Erklärung verlangen können, wie ihr Wert zustande gekommen ist (Urteil vom 27. Februar 2025, C-203/22). Ab dem 20. November 2026 regelt der neue § 37a BDSG das Scoring natürlicher Personen und ersetzt § 31 BDSG: Auskunfteien müssen dann auf Antrag die genutzten Daten, Kriterien und deren Gewichtung verständlich erläutern, Anschriftendaten dürfen nicht mehr in den Wert einfließen.
GmbH, UG und AG
Für die Firmendaten juristischer Personen gilt die DSGVO nicht. Schutzlos sind Gesellschaften trotzdem nicht: Wer unwahre Tatsachen verbreitet, die den Kredit eines Unternehmens gefährden, haftet nach § 824 BGB. Daneben schützt das Unternehmenspersönlichkeitsrecht über § 823 Abs. 1 und § 1004 BGB analog. Daraus folgen Ansprüche auf Berichtigung und Unterlassung. Eine gesetzliche Antwortfrist gibt es hier nicht, die Frist setzen Sie selbst.
Geschäftsführer, Gesellschafter und Personengesellschaften
Die persönlichen Daten von Geschäftsführern und Gesellschaftern in einer Firmenauskunft fallen unter die DSGVO, auch wenn die Gesellschaft selbst keine DSGVO-Rechte hat. Bei Verknüpfungen und Verwechslungen ist das oft der schnellste Hebel. Bei Personengesellschaften wie GbR oder KG ist im Einzelfall zu prüfen, welche Angaben zugleich die Gesellschafter persönlich betreffen.
Wie lange darf die Creditreform Daten speichern?
Die Speicherdauer richtet sich nach DSGVO und BDSG, der Rechtsprechung und den genehmigten Verhaltensregeln der Wirtschaftsauskunfteien. Die wichtigsten Grundsätze:
- Erledigte Zahlungsstörungen: grundsätzlich drei Jahre ab Erledigung. Wurde die Forderung innerhalb von 100 Tagen nach Einmeldung ausgeglichen, kommt eine Löschung schon nach 18 Monaten in Betracht.
- Nicht ausgeglichene Forderungen: können länger relevant bleiben, müssen aber richtig, erforderlich und rechtmäßig eingemeldet sein.
- Restschuldbefreiung: Nach der Rechtsprechung des EuGH darf eine Auskunftei diese Information nicht länger speichern, als sie im öffentlichen Insolvenzregister abrufbar ist (Urteil vom 7. Dezember 2023, C-26/22 und C-64/22).
- Schuldnerverzeichnis: Ist der Registereintrag gelöscht, darf er bei der Auskunftei nicht weiterwirken.
Eine automatische Löschung allein wegen der Zahlung gibt es nicht. Der Bundesgerichtshof hat entschieden, dass die genehmigten Verhaltensregeln die Speicherdauer festlegen dürfen, im Einzelfall aber eine Abwägung nach Art. 6 Abs. 1 lit. f DSGVO geboten bleibt, die auch zu einer kürzeren Speicherung führen kann (Urteil vom 18. Dezember 2025, I ZR 97/25). Die frühere Linie des OLG Köln, wonach bezahlte Forderungen sofort zu löschen seien, ist damit überholt.
Die 100-Tage-Regel: Vorzeitige Löschung erledigter Forderungen
Für viele Betroffene ist die 100-Tage-Regel der wichtigste Hebel. Sie kann dazu führen, dass eine erledigte Zahlungsstörung nicht erst nach 36, sondern bereits nach 18 Monaten gelöscht wird. Voraussetzung ist, dass die Forderung innerhalb von 100 Tagen nach der Einmeldung ausgeglichen wurde und keine weiteren Negativmerkmale entgegenstehen.
Hinzu kommt die Einzelfallabwägung, die der Bundesgerichtshof ausdrücklich verlangt. Wer eine Bagatellforderung schnell beglichen hat, deren Ausbleiben auf einer Ausnahmesituation beruhte, kann gute Argumente für eine frühere Löschung oder jedenfalls dafür haben, dass der Vorgang nicht mehr in die Bewertung einfließt. Wie stark ein einziger erledigter Vorgang wirken kann, zeigt der Praxisfall Creditreform-Bonitätsindex verschlechtert – wenn eine einzige Rechnung 90 Punkte kostet.
Restschuldbefreiung, Insolvenz und Schuldnerverzeichnis
Daten aus öffentlichen Registern belasten die Bonität besonders stark. Bei der Restschuldbefreiung soll der Betroffene wirtschaftlich neu anfangen können. Eine Auskunftei, die diese Information länger verwertet als das Register, vereitelt diesen Zweck.
Beim Schuldnerverzeichnis gilt eine Besonderheit: Solange der Eintrag im Register besteht, darf ihn die Auskunftei in aller Regel übernehmen. Ein Schreiben an die Creditreform hilft dann wenig. Der richtige Weg ist meist die vorzeitige Löschung im Schuldnerverzeichnis selbst, etwa nach Befriedigung des Gläubigers gemäß § 882e Abs. 3 Nr. 1 ZPO. Ist der Registereintrag gelöscht, muss auch die Auskunftei nachziehen. Wie das Verfahren abläuft, beschreibt der Beitrag Schuldnerverzeichnis-Eintrag löschen lassen.
Creditreform-Bonitätsindex verbessern
Wer seinen Creditreform-Bonitätsindex verbessern möchte, kann keine „bessere Note“ verlangen. Der Index ist eine Bewertung. Angreifbar ist er, wenn er auf unrichtigen oder unvollständigen Tatsachen beruht – und dann ist er auf der berichtigten Grundlage neu zu berechnen.
Entscheidend ist, wo man ansetzt. Nach der schematischen Darstellung der Creditreform entfallen auf Zahlungsweise und Krediturteil zusammen rund die Hälfte der Gewichtung, auf die Bilanz nur ein Bruchteil. Ein einzelnes falsches Negativmerkmal wiegt deshalb schwerer als ein gutes Geschäftsjahr. Erfolgversprechend sind insbesondere:
- Negativmerkmale bereinigen: bezahlte, bestrittene oder fremde Forderungen, fehlende Erledigungsvermerke, abgelaufene Fristen,
- Stammdaten korrigieren: Gründungsdatum und Rechtsnachfolge, Kapital, Umsatz, Mitarbeiterzahl, Funktionsträger,
- Branche prüfen: WZ-Code und Gewichtung bei Mischbetrieben,
- aktuelle Zahlen nachreichen: Jahresabschluss oder Zwischenzahlen, Sondereffekte erläutern,
- Neuberechnung ausdrücklich verlangen und die Mitteilung an alle Empfänger der alten Auskunft fordern.
Eine Löschung führt nicht automatisch zum früheren Wert zurück. Wie lange ein erledigter Vorgang nachwirken kann, zeigt der Praxisfall Negativmerkmal gelöscht – Score bleibt schlecht.
Aus der LHR-Praxis
Was sich mit einer begründeten Beanstandung erreichen lässt, zeigen einige unserer Mandate:
- Nicht erfasste Rechtsnachfolge, Unternehmensalter auf 41 Jahre korrigiert: Score von 294 auf 271 Punkte. Zum Fall
- Inkasso-Vorgang über 89,67 € nach zügiger Zahlung: Score innerhalb weniger Tage wieder auf 260 Punkte, Nachtrag an die Auskunftsempfänger. Zum Fall
- Bereits gelöschte und unzutreffende Informationen wirkten nach: Bewertung auf 293 Punkte korrigiert. Zum Fall
- Fehlerhafter Eintrag gelöscht, Bonitätsindex auf 283 Punkte korrigiert, Insolvenz abgewendet. Zum Fall
Jeder Fall liegt anders. Ein bestimmtes Ergebnis lässt sich nicht vorhersagen.
Score und Ausfallwahrscheinlichkeit: Nicht jede Bewertung ist unangreifbar
Auskunfteien arbeiten mit statistischen Verfahren, die eine Ausfallwahrscheinlichkeit prognostizieren. Ein Werturteil darf die Auskunftei abgeben. Die Tatsachen, auf denen es beruht, müssen aber zutreffen. Rechtlich kommt es vor allem auf drei Fragen an:
- Welche Daten sind in die Bewertung eingeflossen?
- Sind diese Daten richtig, vollständig und aktuell?
- Darf die Auskunftei sie für die Bewertung überhaupt noch verwenden?
Beruht eine schlechte Bewertung auf falschen oder überholten Daten, besteht ein Anspruch auf Berichtigung oder Löschung und auf eine Neubewertung.
Müssen Betroffene der Auskunftei Ersatzdaten liefern?
Nein. Die Auskunftei ist für die Rechtmäßigkeit ihrer Datenverarbeitung selbst verantwortlich. Wer konkrete Fehler benennt, muss keine neue Bonitätsauskunft erstellen. Die Auskunftei muss prüfen und die Daten berichtigen, löschen oder die Verarbeitung einschränken, wenn die Voraussetzungen vorliegen.
Freiwillig aktuelle Zahlen einzureichen, ist trotzdem oft sinnvoll, weil die Auskunftei sonst mit dem arbeitet, was ihr vorliegt. Firmendaten lassen sich bei der Creditreform über deren Unternehmensbefragung aktualisieren. Das ersetzt aber keine Beanstandung falscher Negativmerkmale.
Ablauf: So wird ein falscher Eintrag korrigiert
Eine Korrektur dauert in der Regel einige Wochen, bei Streit um den Sachverhalt auch länger. Sie lässt sich nicht garantieren, wohl aber planen:
- Eigenauskunft anfordern. Die Creditreform erteilt nach eigenen Angaben einmal im Jahr eine kostenfreie Eigenauskunft, versandt per Post an Inhaber oder Geschäftsführer.
- Zeile für Zeile prüfen und jede Abweichung mit einem Beleg verbinden: Zahlungsnachweis, Handelsregisterauszug, Jahresabschluss, Lieferantenbestätigung.
- Konkret beanstanden – Eintrag, Fundstelle, Antrag auf Berichtigung oder Löschung, Neuberechnung des Index, Mitteilung an die Empfänger, Frist von in der Regel 14 Tagen, Zugang nachweisbar.
- Antwort abwarten: bei natürlichen Personen spätestens ein Monat, bei Firmendaten einer GmbH gilt die selbst gesetzte Frist.
- Ergebnis kontrollieren mit einer neuen Eigenauskunft etwa einen Monat nach der Antwort.
- Bei Schweigen oder Ablehnung eskalieren: Erinnerung, Beschwerde bei der Datenschutzaufsicht, anwaltliche Aufforderung, einstweilige Verfügung oder Klage.
Welche Fristen im Einzelnen gelten und was die Bearbeitung beschleunigt, erläutert der Ratgeber Wie lange dauert eine Korrektur bei Creditreform?
Warum anwaltliche Hilfe sinnvoll ist
Wer sich selbst an eine Auskunftei wendet, erhält häufig eine Standardantwort: Auskunfteien dürften Daten auch ohne Einwilligung speichern. Als allgemeiner Satz stimmt das. Es beantwortet aber nicht die entscheidende Frage, ob gerade dieser Eintrag, diese Bewertung und diese Weitergabe zulässig sind.
Anwaltliche Hilfe ist besonders sinnvoll, wenn:
- ein Eintrag bereits Finanzierungen, Aufträge oder Lieferbeziehungen gefährdet,
- die Auskunftei nicht oder nur formelhaft reagiert,
- die Forderung bestritten oder erledigt ist,
- Registerdaten, Beteiligungen oder Funktionsträger falsch abgebildet sind,
- der Bonitätsindex nicht zur tatsächlichen wirtschaftlichen Lage passt,
- eine schnelle gerichtliche Klärung nötig ist.
Sie müssen nicht sofort mit dem Vollmandat starten
- Kostenlose Prüfung: Sie laden Ihre Creditreform-Eigenauskunft in den LHR Crefo-Check hoch und erhalten eine Ersteinschätzung der Angriffspunkte.
- Aufforderungsschreiben für 99 € netto: individuell nach anwaltlich entwickelter Systematik, zum Selbstversand unter Ihrem Briefkopf.
- Anwaltliche Vertretung: Reagiert die Creditreform nicht oder nur formelhaft, übernehmen unsere Anwälte. Die 99 € werden vollständig angerechnet.
So unterstützt LHR bei Creditreform-Einträgen
Wir prüfen zunächst die gespeicherten Daten, die Rechtsgrundlage und die wirtschaftlichen Folgen. Danach entscheiden wir mit Ihnen, ob außergerichtlich vorgegangen wird oder gerichtliche Schritte nötig sind. Unsere Leistungen umfassen insbesondere:
- Einholung und Prüfung der Eigenauskünfte bei Creditreform und weiteren Wirtschaftsauskunfteien, bei Bedarf auch der SCHUFA-Auskunft von Geschäftsführern und Gesellschaftern,
- Analyse der einzelnen Einträge und der Faktoren, die den Index treiben,
- Prüfung von Speicherfristen, 100-Tage-Regel und Einzelfallabwägung,
- Prüfung von Insolvenz-, Register- und Schuldnerverzeichnisdaten,
- Berichtigung falscher Unternehmens-, Branchen- und Personendaten,
- Löschung unzulässiger Negativmerkmale und Neuberechnung der Bewertung,
- Korrespondenz mit Auskunfteien und den meldenden Unternehmen,
- Unterlassungs- und Schadensersatzansprüche, einstweilige Verfügung und Klage.
LHR hat bereits zahlreiche Creditreform-Fälle erfolgreich geführt
Wir gehen seit vielen Jahren gegen fehlerhafte Bonitätsauskünfte vor. Ein früher gerichtlicher Erfolg gelang vor dem Oberlandesgericht Köln: Nachdem die Creditreform im Verfahren eine Unterlassungserklärung abgegeben hatte, wurden ihr mit Beschluss vom 8. März 2012 (Az. 18 U 304/11) die Kosten beider Instanzen auferlegt.
Aus unserer aktuellen Praxis:
- Creditreform-Bonitätsindex 500 – was ein 99-Euro-Schreiben schaffte und was danach Anwaltssache blieb
- Creditreform verbessern – wenn aus einem Risiko-Score wieder eine brauchbare Bonitätsauskunft wird
- Vom Negativmerkmal zur Bestnote – wie schnell sich Bonitätsprofile erholen können
- Creditreform-Bonität verbessern: Ein Beispiel aus der Praxis
- Falscher Creditreform-Eintrag durch Personenverwechslung
- Auskunftei löscht fehlerhafte Prokura-Einträge nach DSGVO-Rüge
Dass ein Eilverfahren möglich, aber kein Selbstläufer ist, zeigt ein Verfahren vor dem Landgericht Bielefeld: Die zunächst erlassene einstweilige Verfügung gegen eine Creditreform-Bonitätsbewertung wurde nach Widerspruch und Zuständigkeitswechsel wieder aufgehoben. Ein Eilantrag muss deshalb sorgfältig vorbereitet sein.
Muss die Creditreform Schadensersatz und Anwaltskosten zahlen?
Das hängt vom Einzelfall ab. Hält die Creditreform trotz Kenntnis an einem rechtswidrigen Eintrag fest oder verbreitet sie falsche Daten weiter, kommen Unterlassungs-, Schadensersatz- und Kostenerstattungsansprüche in Betracht.
Einzelunternehmer und Geschäftsführer können sich, soweit ihre persönlichen Daten betroffen sind, auf Art. 82 DSGVO stützen, der auch immaterielle Schäden erfasst. Unternehmen kommt § 824 BGB zugute: Wer unwahre kreditgefährdende Tatsachen verbreitet, haftet auch dann, wenn er die Unwahrheit nicht kannte, aber kennen musste. Den Schaden – eine abgelehnte Finanzierung, schlechtere Konditionen, ein verlorener Auftrag – müssen Sie belegen. Dokumentieren Sie deshalb jede Absage mit Datum.
Warum LHR?
LHR ist seit vielen Jahren auf Reputationsschutz, Datenschutzrecht, Äußerungsrecht und gewerblichen Rechtsschutz spezialisiert. Fehlerhafte Bonitätsauskünfte sind nicht nur ein Datenschutzproblem, sie betreffen unmittelbar den wirtschaftlichen Ruf eines Unternehmens und seiner Geschäftsführung. Deshalb verbinden wir die datenschutzrechtliche Prüfung mit reputationsrechtlicher und strategischer Anspruchsdurchsetzung.
„Die Creditreform ist keine gemeinnützige Einrichtung und keine staatliche Stelle. Sie sammelt, bewertet und verwertet Daten. Gerade deshalb muss sie sich an Recht und Gesetz halten. Wer durch falsche oder veraltete Bonitätsdaten geschädigt wird, muss das nicht hinnehmen.“
Vertiefung: Die LHR-Ratgeber zur Creditreform-Auskunft
Diese Themenseite gibt den Überblick. Die Einzelfragen, die Unternehmer zu ihrer Creditreform-Auskunft stellen, beantworten wir in eigenen Beiträgen im LHR-Magazin:
- Kreditlimit gekündigt, Leasing abgelehnt: Liegt es an Creditreform?: woran Sie erkennen, dass eine Auskunft hinter den Absagen steckt.
- Creditreform-Bonitätsindex: Was bedeutet mein Wert?: die Skala von 100 bis 600 mit Ausfallquoten und Risikoklassen.
- Creditreform-Bonität schlecht trotz guter Zahlen: die häufigsten Ursachen und was Sie tun können.
- Falsche Branche bei Creditreform: wie der WZ-Code Ihre Bonität beeinflusst und wie Sie ihn korrigieren lassen.
- Wie lange dauert eine Korrektur bei Creditreform?: Fristen, Ablauf und was Sie beschleunigen können.
Häufige Fragen zu Creditreform und Bonität
Kann man einen Creditreform-Eintrag löschen lassen?+
Was tun, wenn die SCHUFA des Geschäftsführers die Finanzierung blockiert?+
Verschwindet ein negativer Eintrag automatisch nach Zahlung?+
Was bedeutet die 100-Tage-Regel?+
Kann man den Creditreform-Bonitätsindex verbessern?+
Kann sich auch eine GmbH gegen einen falschen Creditreform-Eintrag wehren?+
Was hilft, wenn ein Schuldnerverzeichnis-Eintrag die Bonität drückt?+
Gibt es einen günstigen Einstieg vor dem anwaltlichen Mandat?+
Kann man gegen die Creditreform gerichtlich vorgehen?+
Schlechte Bonität? Lassen Sie Ihre Auskunft prüfen.
Wir prüfen Ihre Auskunft, identifizieren falsche oder unzulässige Einträge und setzen Löschung, Berichtigung, Neubewertung und Schadensersatz durch – außergerichtlich und, wenn nötig, vor Gericht. Eine erste Einschätzung erhalten Sie in der Regel binnen 24 Stunden. Unternehmer mit Creditreform-Auskunft können vorab den kostenlosen Crefo-Check nutzen.
Weiterführende Informationen
- Der LHR Crefo-Check – Creditreform-Bonität kostenlos prüfen
- Schuldnerverzeichnis-Eintrag löschen lassen: So funktioniert die vorzeitige Löschung
- EuGH-Urteil: Welche Rechte Sie gegenüber Auskunfteien wie der Creditreform haben
- Forderungen abwehren und eintreiben
- Unsere Erfolge
Ähnliche Artikel