Der LHR Crefo-Check – Creditreform-Bonität kostenlos prüfen
Your contact person
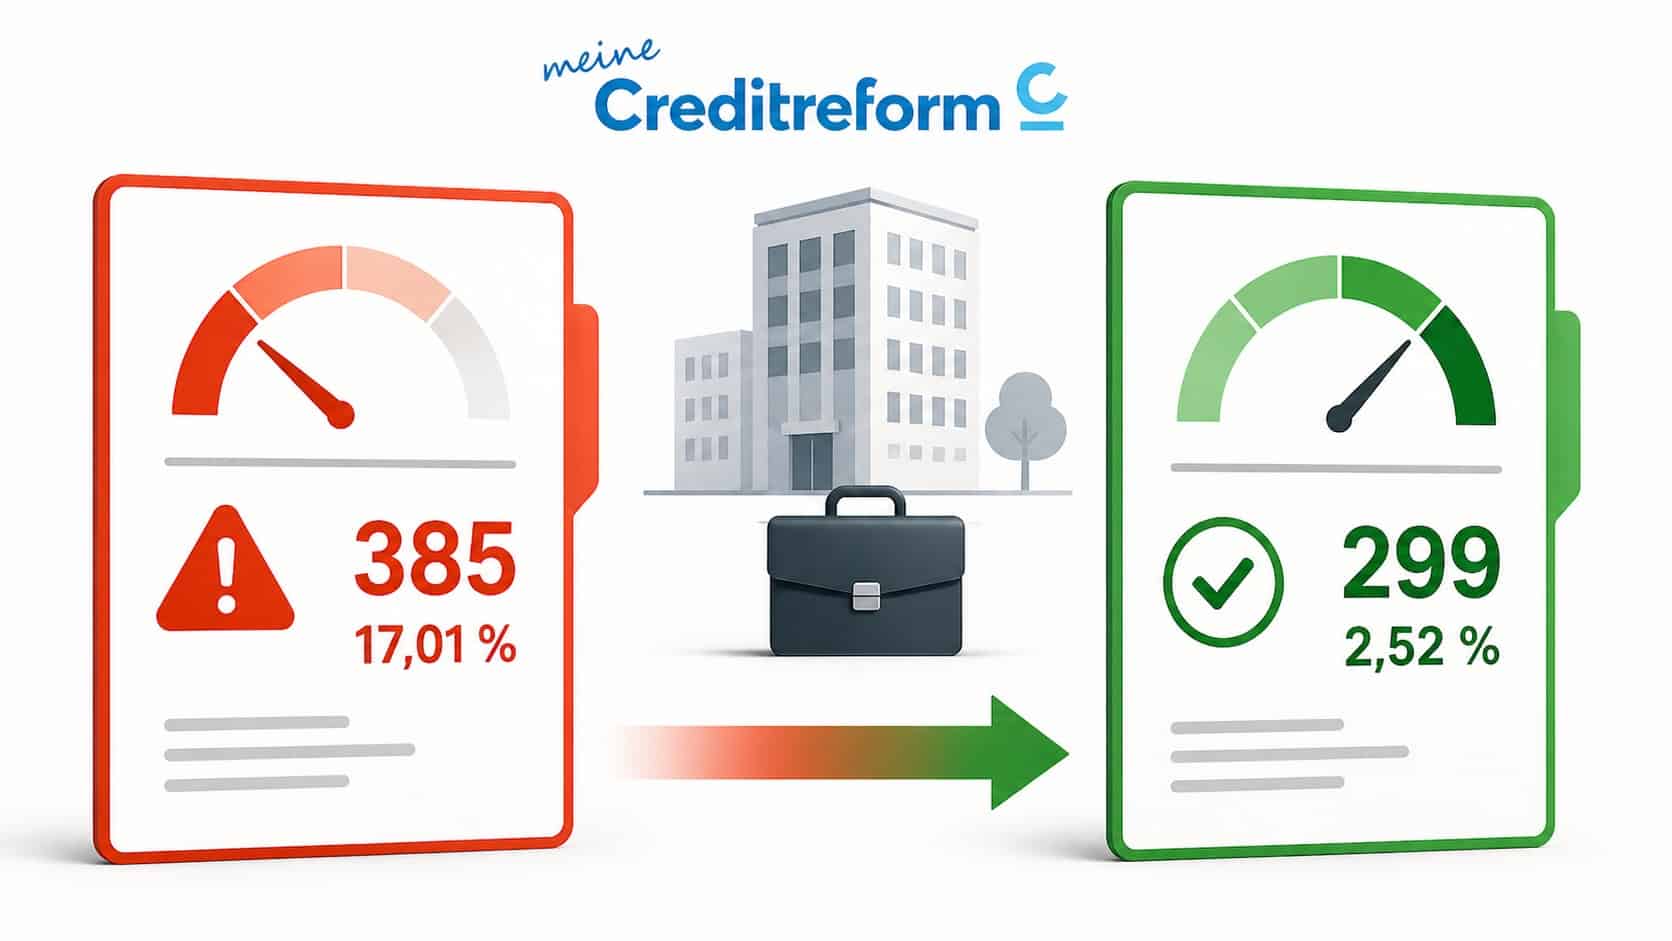
 Ein schlechter Creditreform-Bonitätsindex kostet Unternehmen bares Geld, oft ohne dass sie es merken: Lieferanten kürzen Kreditlinien, Leasinggeber winken ab, Geschäftspartner springen ab.
Mit dem LHR Crefo-Check prüfen Unternehmen in etwa einer Minute kostenlos, welche Einträge ihrer Auskunft rechtlich angreifbar sind. Für 99 € netto erhalten sie das Crefo-Dossier: ein individuelles Aufforderungsschreiben an die Creditreform und alles, was sie nach dem Versand brauchen.
Warum merken Unternehmen eine schlechte Bonität oft erst so spät?
Weil die wenigsten Unternehmer ihren eigenen Creditreform-Bonitätsindex kennen.
Bemerkbar macht er sich erst indirekt: Ein Lieferant verlangt plötzlich Vorkasse, die Bank zögert bei der Finanzierung, der Leasingvertrag für den Firmenwagen kommt nicht zustande, eine Bürgschaft wird verweigert.
Der Grund steht in einer Auskunft, die Geschäftspartner für wenige Euro abrufen und die der Betroffene selbst nie zu Gesicht bekommt, wenn er nicht aktiv eine Eigenauskunft anfordert.
Unsere Praxis zeigt: Bonitätsbewertungen beruhen erstaunlich oft auf Daten, die so nicht mehr verwendet werden dürfen. Typische Fälle aus unseren Mandaten:
- erledigte Inkassovorgänge, deren Speicherfrist abgelaufen ist: grundsätzlich drei Jahre nach Erledigung, bei Zahlung binnen 100 Tagen nach Einmeldung unter Umständen schon nach 18 Monaten,
- Forderungen, die vor der Einmeldung mit sachlichem Grund bestritten wurden, nicht tituliert sind und vom Einmelder nicht plausibel dargelegt werden,
- Bagatellbeträge von wenigen Euro, die den Score eines gesunden Unternehmens drücken,
- Verwechslungen und falsch zugeordnete Negativmerkmale,
- ein Bonitätsindex, der im offenen Widerspruch zu den in der Auskunft selbst ausgewiesenen Einzelfaktoren steht, etwa „keine Zahlungsstörungen bekannt“ bei gleichzeitig weit unterdurchschnittlichem Score.
Was sagt die Rechtsprechung zu Negativeinträgen bei Auskunfteien?
Die Gerichte haben die Regeln in den letzten Jahren deutlich geschärft, in beide Richtungen.
Der EuGH hat mit Urteilen vom 7. Dezember 2023 (C-26/22 und C-634/21) die Speicherung und das Scoring durch Auskunfteien an enge Voraussetzungen geknüpft. Mit Urteil vom 27. Februar 2025 (C-203/22) hat er den Anspruch auf Auskunft über die Logik einer automatisierten Bewertung gestärkt.
Der BGH hat mit Urteil vom 18. Dezember 2025 (I ZR 97/25) klargestellt, dass es einen Anspruch auf sofortige Löschung mit der Zahlung nicht gibt. Maßgeblich sind die Speicherfristen der Verhaltensregeln und eine Abwägung im Einzelfall nach Art. 6 Abs. 1 lit. f DSGVO. Wer heute die Löschung eines bezahlten Eintrags verlangt, muss deshalb genau mit diesen Fristen und den Umständen des Einzelfalls argumentieren.
Mit Urteil vom 12. Mai 2026 (VI ZR 375/24) hat der BGH zu einer SCHUFA-Meldung entschieden: Eine nicht titulierte, vor der Einmeldung mit sachlichem Grund bestrittene und nicht plausibel dargelegte Forderung liefert keine belastbare Aussage über die Zahlungsfähigkeit und durfte nicht gemeldet werden. Der Betroffene kann vom Einmelder den Widerruf verlangen, Schadensersatz nach Art. 82 DSGVO kommt in Betracht. Unsere Einordnung des Urteils finden Sie hier.
Wie funktioniert der LHR Crefo-Check?
Viele Unternehmer scheuen den Weg zum Anwalt. Ein Vollmandat kostet erfahrungsgemäß rund 1.500 € netto, und ob sich das lohnt, weiß man vorher nicht. Genau diese Lücke schließt der Crefo-Check in drei Stufen.
Stufe 1: Die kostenlose Prüfung. Sie laden Ihre Crefo-Eigenauskunft (MeineCrefo) als PDF hoch, gern zusammen mit der Bilanzampel. Anonym, ohne Registrierung, ohne Kontaktdaten. Die KI arbeitet nach der Prüfsystematik unserer Fachanwälte und zeigt Ihnen in etwa 60 Sekunden:
- jeden angreifbaren Eintrag mit Rechtsgrund und Erfolgsaussicht: Löschfristen, Meldevoraussetzungen, Bagatellen, Stammdatenfehler, Score-Widersprüche,
- eine Treiber-Analyse, die Ihre tatsächlich zugeordnete Ausfallwahrscheinlichkeit mit den Werten vergleicht, die die Auskunft selbst für Rechtsform, Unternehmensalter und Branche nennt,
- einen Fristenkalender, wann welcher Eintrag wegfällt,
- den rechnerischen Spielraum, der sich aus Ihren Strukturwerten ergibt, ausdrücklich ohne Ergebniszusage,
- Hinweise, was Sie selbst sofort und ohne Schreiben verbessern können, etwa veraltete Stammdaten.
Zu jedem Punkt beantworten Sie kurze Fragen: War die Forderung bestritten? Wann wurde gezahlt? Ist der Eintrag falsch zugeordnet? Daraus entsteht eine kostenlose Ersteinschätzung der Erfolgsaussichten. Auf Wunsch senden wir Ihnen das Ergebnis per E-Mail, damit Sie in Ruhe entscheiden können.
Der Check sagt auch, wann ein Schreiben nicht weiterhilft: Beruht der schlechte Index vor allem auf Einträgen des Geschäftsführers oder von Gesellschaftern im Schuldnerverzeichnis, darf die Creditreform diese nach der BGH-Rechtsprechung verwerten. Der richtige Weg ist dann die vorzeitige Löschung des Registereintrags selbst (§ 882e Abs. 3 Nr. 1 ZPO). In dieser Konstellation raten wir vom Schreiben ab.
Stufe 2: Das Crefo-Dossier für 99 € netto. Aus Ihren Angaben erstellt das System ein individuelles Aufforderungsschreiben an die zuständige Creditreform-Gesellschaft, nach der Argumentationssystematik, mit der unsere Anwälte seit Jahren gegen Auskunfteien vorgehen. Das Schreiben
- nennt für jeden Eintrag den passenden Rechtsgrund und nimmt nur die Punkte auf, die Sie bestätigt haben,
- verlangt Löschung und Berichtigung, die Mitteilung an die Empfänger der Auskunft und ausdrücklich die Neuberechnung von Bonitätsindex, Ausfallwahrscheinlichkeit und Kreditlimit,
- setzt eine Frist von 14 Tagen und behält anwaltliche Durchsetzung, Schadensersatz und Aufsichtsbeschwerde vor,
- enthält eine automatische Kurzrecherche zu Ihrem Unternehmen für die Unternehmensdarstellung.
Sie erhalten es als Word-Datei für Ihren eigenen Briefkopf und als PDF, mit einer kurzen Versandanleitung. Dazu gehören sechs weitere Bausteine:
- Fristenkalender: taggenau je Eintrag, wann die Speicherfrist abläuft und welcher Eintrag heute schon zu löschen ist,
- Reaktions-Playbook: die Standardantworten der Creditreform und die jeweils passende Erwiderung,
- Nachfass-Service: Erinnerung nach Fristablauf und, wenn die Creditreform schweigt oder nur formelhaft antwortet, eine unverbindliche anwaltliche Ersteinschätzung,
- Positiv-Plan: was Sie neben dem Schreiben selbst tun können, um den Index zu verbessern, zugeschnitten auf Ihre Auskunft,
- Wiedervorlage-Check nach einem Monat: Sie laden Ihre neue Eigenauskunft hoch und sehen kostenlos den Vergleich von Index, Ausfallwahrscheinlichkeit, Kreditlimit und Einträgen,
- 99-€-Gutschein: Der volle Betrag wird auf ein späteres Vollmandat angerechnet.
Das Dossier kostet 99 € netto (117,81 € brutto) je Auskunft. Die Zahlung läuft über Stripe, die Lieferung erfolgt in der Regel wenige Minuten nach Zahlungseingang per E-Mail. Bei Einzelunternehmen und kleinen Gesellschaften prüfen Banken neben der Creditreform häufig auch die private SCHUFA des Inhabers oder Geschäftsführers. Wer möchte, kann bei der Bestellung ein unverbindliches Angebot für deren anwaltliche Prüfung anfordern.
Stufe 3: Das anwaltliche Vollmandat, nur wenn nötig. Reagiert die Creditreform nicht oder nur formelhaft, ist die Forderungslage streitig oder steht eine Finanzierung auf dem Spiel, übernehmen unsere Anwälte: außergerichtlich mit förmlicher Aufforderung auf Kanzleibriefkopf und, wo nötig, gerichtlich bis zur einstweiligen Verfügung. Rechnen Sie mit etwa 1.500 € netto. Der Gegner muss diese Kosten unter Umständen erstatten, zwingend ist das nicht. Mandate, bei denen die Kosten außer Verhältnis zum Nutzen stehen, nehmen wir nicht an. Bei einer Firmen-Rechtsschutzversicherung holen wir die Deckungszusage für Sie ein. Die 99 € für das Dossier werden vollständig angerechnet.
Aus der LHR-Praxis
Eine GmbH aus Nordrhein-Westfalen stand mit dem Sonderwert 500 in der Auskunft, ausgelöst durch sechs Inkassoforderungen von zusammen rund 7.160 €, teils längst bezahlt. Nach dem Aufforderungsschreiben aus dem Crefo-Check berechnete die Creditreform neu: Index knapp über 300, zurück in der regulären Skala. Die drei noch offenen Forderungen haben wir danach gemeinsam mit der Mandantin angegangen. Zum Praxisfall
Für wen ist der Crefo-Check gedacht?
Das Angebot richtet sich an Unternehmer (§ 14 BGB), vom Einzelkaufmann bis zur GmbH, deren Creditreform-Auskunft Negativmerkmale, alte Inkassovorgänge oder einen unplausibel schlechten Index ausweist. Ein Dossier gilt für eine Auskunft, also für ein Unternehmen.
Bei Einzelfirma und e.K. schützt die DSGVO die gesamte Auskunft. Bei Kapitalgesellschaften greifen daneben § 824 BGB (Kreditgefährdung) und das Unternehmenspersönlichkeitsrecht; personenbezogene Daten von Geschäftsführern und Gesellschaftern bleiben voll durch die DSGVO geschützt. Das Schreiben wählt die passende Anspruchsgrundlage automatisch.
Wichtig zur Einordnung: Das Dossier ist ein automatisiert erstelltes Dokument nach anwaltlich entwickelter Systematik zum Selbstversand, keine Rechtsberatung im Einzelfall. Für streitige Konstellationen, akute Finanzierungsfälle oder hartnäckige Auskunfteien bleibt das Vollmandat der richtige Weg.
Was passiert mit der hochgeladenen Auskunft?
Die PDF wird nur für die Auswertung verschlüsselt übertragen und danach verworfen, sie wird nicht gespeichert. Unser KI-Dienstleister verarbeitet die Datei ausschließlich in unserem Auftrag und nutzt sie nicht zum Training. Gespeichert wird nur das Ergebnis, für 30 Tage, damit dieselbe Auskunft immer dasselbe Ergebnis liefert. Danach wird es automatisch gelöscht. An die Creditreform oder an Geschäftspartner geben wir nichts weiter. Einzelheiten stehen in unseren Datenschutzhinweisen.
Häufige Fragen zum Crefo-Check
Woher bekomme ich meine Crefo-Eigenauskunft?+
Kann der Bonitätsindex wirklich steigen?+
Muss ein Eintrag nach der Zahlung sofort gelöscht werden?+
Was ist der Wiedervorlage-Check?+
Hilft das Schreiben bei Registereinträgen des Geschäftsführers?+
Ist das Dossier eine Rechtsberatung?+
Was steht in Ihrer Creditreform-Auskunft, das dort nicht mehr stehen dürfte?
Laden Sie Ihre Eigenauskunft hoch und sehen Sie in etwa 60 Sekunden, welche Einträge angreifbar sind. Kostenlos, anonym, ohne Registrierung.
Weiterführende Informationen
-
- LHR-Praxisfall: Creditreform-Bonitätsindex 500 – was ein 99-Euro-Schreiben schaffte
- BGH zu SCHUFA-Meldungen: Bestrittene Forderung ist keine belastbare Bonitätsinformation
- LHR-Praxisfall: Fehlerhafter Creditreform-Eintrag gelöscht, Bonitätsindex auf 283 korrigiert
- Creditreform verbessern: Praxisfall zum schlechten Bonitätsscore
- LHR-Praxisfall: Falscher Creditreform-Eintrag durch Personenverwechslung
- Datenschutz und SCHUFA: Das EuGH-Urteil
- Creditreform- oder SCHUFA-Eintrag löschen lassen
Sie haben Fragen zum Crefo-Check oder einen komplexeren Fall? Sprechen Sie uns an oder buchen Sie direkt einen Termin. Wir sind sieben Tage die Woche erreichbar.
Related posts

Multiple awards.