LG Bielefeld: Einstweilige Verfügung gegen Creditreform-Bonitätsbewertung – später aufgehoben
Your contact person

 Nachtrag: Die Antragsgegnerin hat gegen die hier besprochene Beschlussverfügung Widerspruch eingelegt. Das Landgericht Bielefeld hat die einstweilige Verfügung nach einem Wechsel der Zuständigkeit aufgehoben. Der nachfolgende Beitrag gibt den Stand vom 2. Juli 2025 wieder.
Mit Beschluss vom 26. Juni 2025 (Az. 7 O 119/25) hatte die 7. Zivilkammer des Landgerichts Bielefeld der Creditreform untersagt, die Bonität eines mittelständischen Unternehmens allein beruhend auf dem bilanziellen Negativwert des Eigenkapitals bzw. den Jahresabschlüssen 2021‑2023 zu bewerten.
Andernfalls drohen Ordnungsgeld bis 250.000 € oder Ordnungshaft.
Was war passiert?
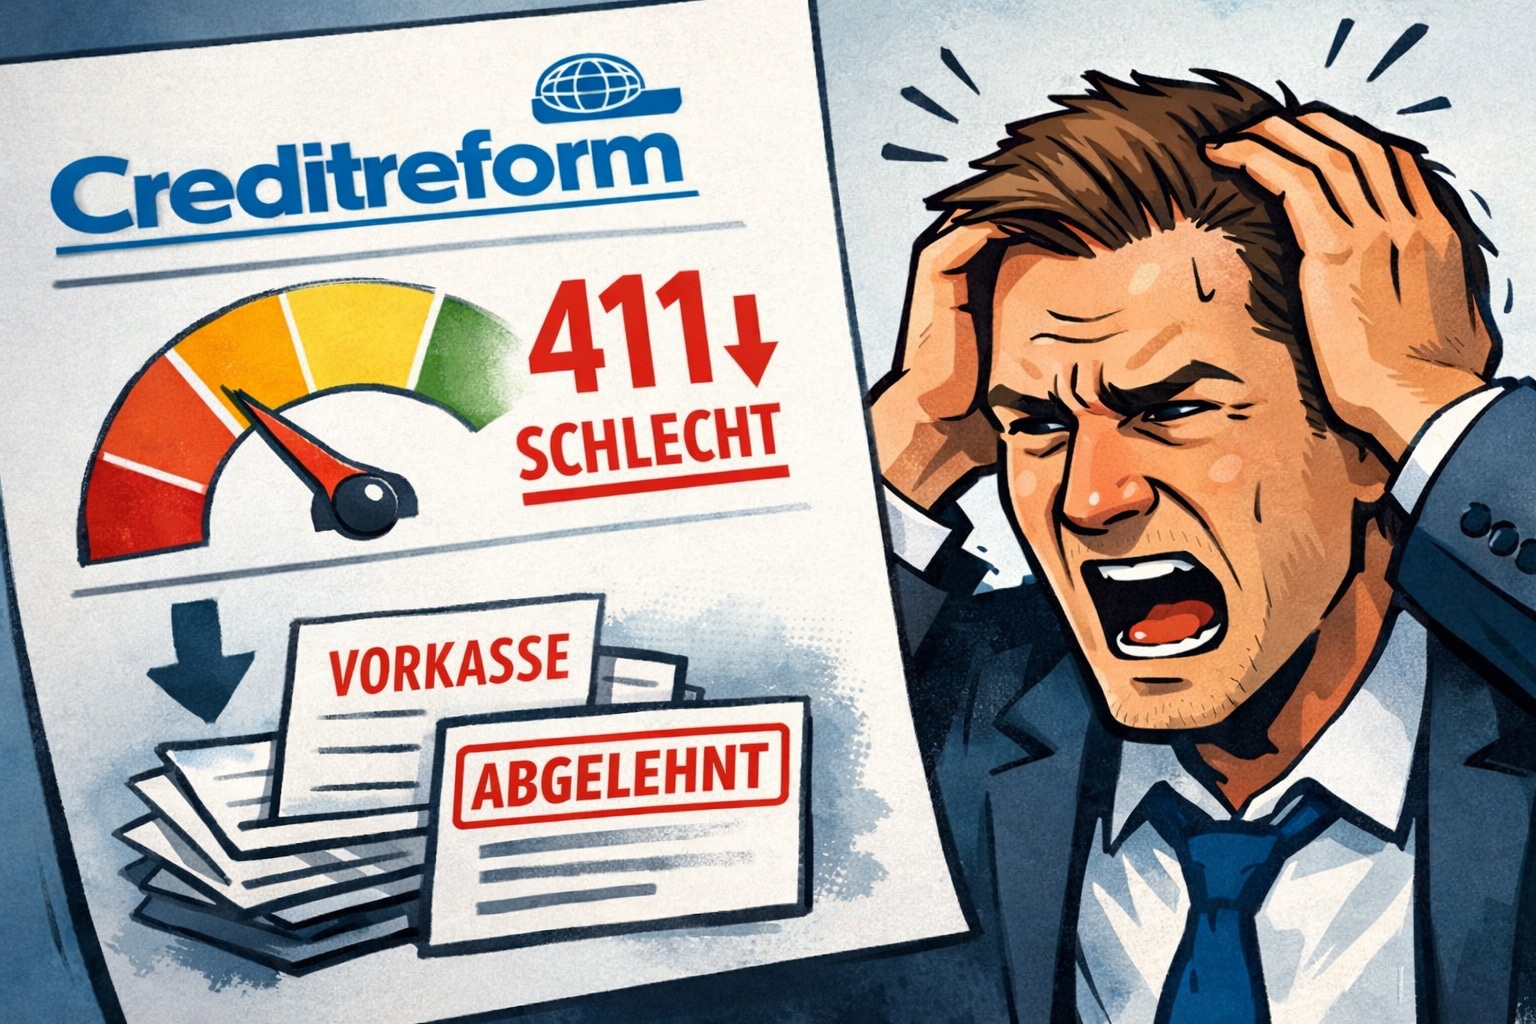
Die Antragstellerin – ein seit über 20 Jahren familiengeführtes Produktionsunternehmen – verfügt über eine tadellose Zahlungshistorie und finanziert sich ausschließlich aus Eigenkapital sowie einem langfristigen, nachrangigen Gesellschafterdarlehen. Dennoch bewertete die Antragsgegnerin die Firma zuletzt mit 271 Punkten („gelber Bereich“) und einer Ausfallwahrscheinlichkeit von 1,05 %.
Bereits die ursprüngliche, noch schlechtere Einstufung wirkte sich unmittelbar geschäftsschädigend aus: So verlangte ein langjähriger Logistikdienstleister plötzlich eine Kaution von 5.000 € für die Fortsetzung der Zusammenarbeit; bei anderen Dienstleistern wurden die Zahlungsbedingungen auf Vorauskasse umgestellt.
Der Beschluss des LG Bielefeld
Das Gericht sah einen rechtswidrigen Eingriff in das Unternehmenspersönlichkeitsrecht (§§ 823 I, 1004 I 2 BGB i. V. m. Art. 2 I GG) sowie in den eingerichteten und ausgeübten Gewerbebetrieb. Ein Bonitätsurteil genießt nur dann Schutz als Werturteil, wenn es auf einer wahren Tatsachengrundlage basiert.
Das sei hier nicht der Fall, weil Creditreform wesentliche Liquiditätskennzahlen (Gesellschafterdarlehen, Patronatserklärung, makelloses Zahlungsverhalten) ignoriert hatte.
Zudem bejahten die Richterinnen einen datenschutzrechtlichen Löschungs‑ und Unterlassungsanspruch des Geschäftsführers (Art. 17 I lit. d DSGVO), da die fehlerhafte Bewertung auch personenbezogene Daten berührte.
Der Beschluss ist nicht rechtskräftig und kann noch mit dem Widerspruch angegriffen werden. Die Antragsgegnerin hat hiervon Gebrauch gemacht; zum weiteren Verlauf siehe den Nachtrag oben. Er kann hier als PDF abgerufen werden: LG Bielefeld, Beschluss v. 26.6.2025, Az. 7 O 119/25
Rechtliche Einordnung
- Unternehmenspersönlichkeitsrecht: Negative Bonitätsauskünfte greifen tief in den sozialen Geltungsanspruch eines Unternehmens ein. Ohne belastbare Tatsachen überwiegt das Schutzinteresse des Betroffenen.
- Gewerbebetrieb: Bereits die Herabsetzung auf „mittlere“ Bonität kann Finanzierungskonditionen verschlechtern oder Aufträge kosten – ein unmittelbarer betriebsbezogener Eingriff.
- DSGVO: Enthält die Auskunft personenbezogene Geschäftsführer‑Daten, greift die DSGVO. Ohne Rechtsgrundlage ist die Verarbeitung unzulässig.
Praxishinweis
- Transparenz verlangen: Unternehmen sollten von Auskunfteien detaillierte Offenlegung der Bewertungsgrundlagen fordern.
- Fehler umgehend rügen: Reagieren Geschäftspartner auf eine Score‑Herabstufung, empfiehlt sich sofortige anwaltliche Intervention – notfalls per einstweiliger Verfügung.
- Dokumentation sichern: Zahlungs‑ und Liquiditätsnachweise (BWA, Darlehens‑ & Patronatserklärungen) erleichtern die Glaubhaftmachung.
Fazit
Der Beschluss zeigte zunächst, dass Gerichte Bonitätsbewertungen darauf überprüfen, ob sie auf einer vollständigen und zutreffenden Tatsachengrundlage beruhen. Nach Anhörung der Gegenseite hat die Kammer die Sache im Widerspruchsverfahren jedoch anders beurteilt und die Verfügung aufgehoben.
Das Verfahren verdeutlicht damit auch, dass eine Beschlussverfügung nur eine vorläufige Einschätzung darstellt. Nach einem Wechsel der Zuständigkeit hat ein anderer Richter die Sache anders beurteilt und dabei an den Verfügungsgrund Anforderungen gestellt, die aus unserer Sicht über das in Unterlassungsverfahren Übliche deutlich hinausgehen. Wichtig ist, die Interessen in solchen Fällen auch im Hauptsacheverfahren mit Nachdruck weiterzuverfolgen.
Related posts
Multiple awards.